【2026年版】子育てママ必見!生命保険料控除の上限が変わる!?
こんにちは。
愛知県在住、女性のお金の専門家 森嶋 美耶子です。
早速ですが、11月に入りお勤め先から「年末調整」の書類が配られ始める季節ですね。
「毎年なんとなく書いているけれど、実はよくわからなくて…」というお声もよく耳にします。
今回は、令和8年分のから適用される「生命保険料控除の特例」について3つのポイントをわかりやすくお伝えしたいと思います。
- 「2026年(令和8年)分の生命保険料控除の特例」
- 「共働き夫婦の賢い分け方」
- 「万が一、年末調整に間に合わなかった時、どうする?」
「生命保険料控除の特例」ってどんな制度?
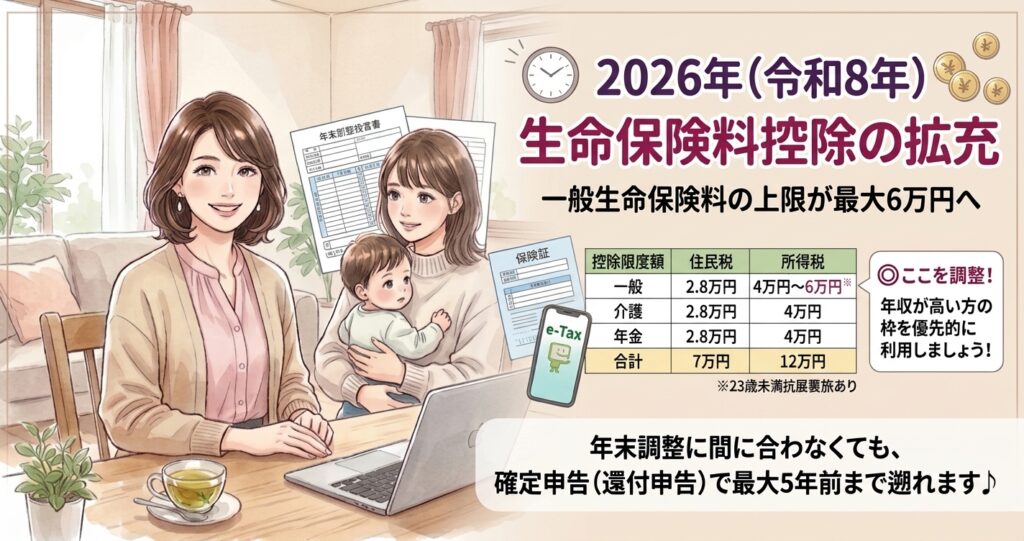
2026年(令和8年)分から、子育て世帯を応援するための「生命保険料控除の拡充(特例)」がスタートします!
対象となるのは、「23歳未満の扶養親族(お子様など)がいる世帯」です。
これまで、一般生命保険料控除(新)の上限は「4万円」でしたが、2026年分からは「6万円」へと引き上げられます。
共働き夫婦の賢い「控除の分け方」
さて、ここで気になるポイントがもうひとつ。
「すでに3つの枠が上限いっぱいで、合計12万円を超えてしまう場合はどうすればいい?」
こんな風に思われたママさんもいらっしゃるのではないでしょうか。
お1人で上限に達している場合、ご自身で無理に減らす必要はありません。
超えた分は自動で上限の12万円として計算されますよ。
ただ、共働きご家庭なら、以下のポイントを意識すると世帯全体でさらにおトクになります。
-
「年収(所得)が高い方」に集約する
所得税は年収が高い人ほど税率が高くなるため、まずは年収が高いパートナー側の枠(合計12万円)を優先して使いましょう。 - あふれた分は「もう一方のパートナー」の枠へ
1人の上限(12万円)を超えて切り捨てになってしまう分は、パートナー側の控除枠で申告できないか確認しましょう。
◇契約者や受取人の要件を満たしているか確認のうえ、来年の年末調整に向けて「あふれた分の保険だけ支払口座を変更しておく」と、来年から夫婦それぞれの控除枠をフル活用できます!
※生命保険料控除は「実際に保険料を支払っている人(口座引き落としの名義など)」が申告するのがルールです。申告する際は、お気をつけくださいね。
「年末調整に間に合わなかった!」そんな時は・・・
「控除証明書が見つからない!」「もう提出してしまった…」という場合でも、あわてなくて大丈夫です。
-
証明書の再発行を依頼する
ご加入中の生命保険会社の公式webサイト(マイページ)や、担当窓口などに電話をして、再発行の依頼をすることができます。最近では、電子ダウンロードできる保険会社さんもありますよ! -
お勤め先の担当者に相談する
会社が税務署へ書類を提出する前(翌年1月末頃まで)であれば、再計算や修正に応じてもらえるケースがあります。まずは早めに担当者へ確認してみましょう。 -
自分で「確定申告(還付申告)」をする
会社での修正が難しい場合は、翌年1月1日から5年間、ご自身で「還付申告」を行うことで払いすぎた税金を取り戻すことができます。スマホ(マイナポータル連携やe-Tax)を使えば、おうちにいながらも手続きすることができます♪
また、過去の投稿で医療費控除を確定申告でやり直した事例を紹介しています。
よろしければ、コチラもあわせてご覧くださいね!
最後に・・・
「なんだか難しそう…」「よくわからないな」と感じることも多いお金の制度。
ちょっとの仕組みを少し知っておくことで、大切な家計を守ることに繋がります。
どうしたらいい?と思われた時は、いつでもご相談ください。
精一杯サポートさせていただきます。
LINE公式アカウントでお友達募集中!
子育て世代の賢いお金の貯め方や、日々の暮らしに役立つマネー情報を分かりやすくお届けしています。【LINEお友達登録はこちらから】※タップすると公式LINE追加画面に遷移します。