扶養の範囲内で働く主婦の、年末調整《2026年版》
こんにちは。大阪 女性のお金の専門家、中井友香です。
この記事で分かること
01. 年末調整って?
会社は毎月の給料やボーナスを従業員や払う際、その年の正確な年収まで分かっていません。そのため、大まかな計算で所得税を天引き(=源泉徴収)しています。
年末頃に正しい税額を計算し直し、引かれすぎていた分は、12月の給料などで手元に返ってきます。
今回は、株の配当金や雑所得など、給与の他に妻の所得は無いと想定して見ていきましょう。
02. 右上に「基・配・特・所」と書いてある書類
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_06.pdf
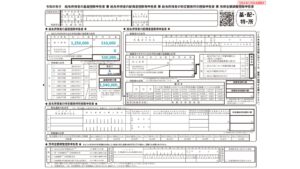
「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」(国税庁)を加工して作成
この図はあくまで参考ですので、ご自身が該当する部分は各自記入してください。
(1) 収入金額
今年の給与明細を手元に準備しましょう
2026年1月から10月までは、毎月会社からもらう給与明細があると思います。
「総支給額」欄に記載されている金額を合算しましょう。
11月・12月は、給与明細がまだ手元に無い方もおられるでしょう。
概算で構いませんので、「毎月の総支給額がこれくらいだから、11月・12月もこれくらいになるだろう」金額を合算します。
パート掛け持ちの場合
この枠に、メインの会社・サブの会社の給与明細「1年間の総支給額」を合わせて記入します。
複数の会社で年末調整できないため、メインの会社に提出する年末調整の書類に、サブの給与も併せて書きます。
- メインの会社:総支給額(年収)100万円
- サブの会社:総支給額(年収)25万円 (※FAQ参照)
- 合計:「収入金額」=125万円
交通費はどうするか
給与明細に記載されている「総支給額」には、交通費(非課税)がすでに省かれていることが多いです。自己判断で交通費をさらに引かないように注意しましょう。
(2) 所得金額
夫の扶養範囲内で働く、年収125万円の妻だと仮定します。
2026年の給与所得控除額が74万円ありますので、次のような計算となります。
- パート1社で年収125万円の場合
125万円 - 74万円 = 「所得金額」51万円 - パート掛け持ちで合計年収125万円の場合
125万円 - 74万円 = 「所得金額」51万円
(3) 判定
判定欄に記載した金額で、控除額の計算が決まります。
扶養範囲内の方は区分A、基礎控除の額が104万円です。
03. 右上に「保」と書いてある書類
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_04.pdf
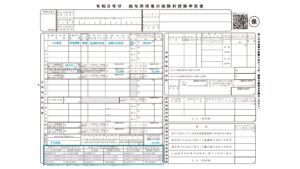
「令和8年分 給与所得者の保険料控除申告書」(国税庁)を加工して作成
この図はあくまで参考ですので、ご自身が該当する部分は各自記入してください。
(1) 生命保険料控除
妻自身が支払った保険料控除の情報を用意しましょう
10月頃に保険会社より生命保険料控除のはがきが届いた方がいると思います。また、オンラインでの通知もあるかと思います。
(夫が代わりに支払ってくれたのではなく)妻自身で支払った生命保険がある場合、この書類を記入します。
(2) 計算式にあてはめる
下の四角の枠内に計算式Ⅰ・Ⅱがあります。
この方に小学生のお子さまがいると想定すると、計算式Ⅰに当てはめるパターンとなります。
この場合、妻自身が支払った一年間の新保険料が6万円だとすると、以下のような計算式になります。
60,000 × 1/4 + 20,000円 = 35,000円
(3) 年齢23歳未満の扶養親族
今年2026年分の年末調整から、23歳未満の扶養親族がいる世帯を対象とした「生命保険料控除の特例」がスタートしています。
新生命保険料の「一般生命保険料控除」の上限が、従来の4万円から6万円に引き上げられています。
普段、妻自身の扶養に入れていない小学生の子がいた場合でも、今回の特例でこの欄を記入できます。
以下のような条件がありますので、子がいる世帯は気を付けて記入しましょう。
- 12月31日時点で23歳未満
- 生計同一
- 本年中の合計所得金額の見積額が62万円以下(給与収入のみの場合は136万円以下)
04. 右上に「扶」と書いてある書類
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2027bun_01.pdf
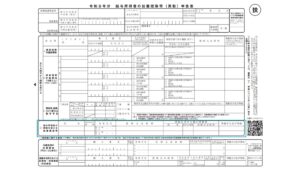
「令和9年分 給与所得者の扶養控除等(異動)申告書」(国税庁)を加工して作成
この図はあくまで参考ですので、ご自身が該当する部分は各自記入してください。
この用紙は「来年に関わる」内容
「扶」の用紙は、よく見ると「令和9年分」とかいてあります。今年2026年(令和8年)ではありません。
これは「来年、扶養にいれる予定の家族ですよ」ということを示すものです。
今回は、夫の扶養範囲内で働く妻のケースを見ていますので「妻は家族を税制上で扶養していない」と想定します。
D 他の所得者が控除を受ける扶養親族等
夫の扶養に入っている子がいる場合、この枠に子の氏名等を記入します。なお、パート扶養内の妻の税金には影響しませんので、空欄で提出する方もおられます。
(おまけ)夫の年末調整
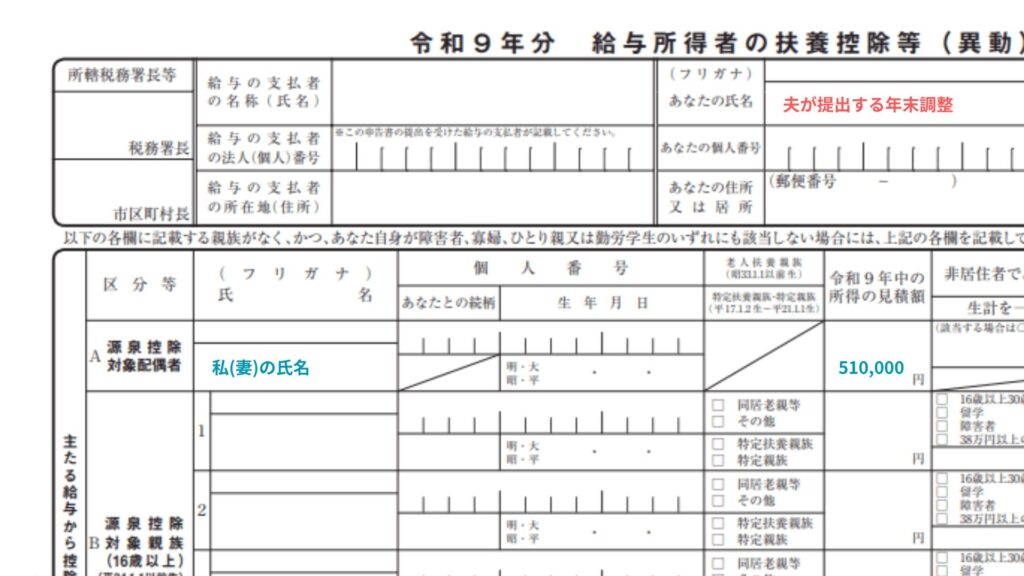
なお夫が書く年末調整の「給与所得者の扶養控除等(異動)申告書」は、妻の「所得金額」(この例では51万円)を書きます。
誤って「総支給額(この例では125万円)」を書かないように注意しましょう。妻の年収次第では、誤って夫の税制上の扶養から外れるかもしれません。
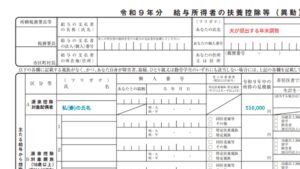
「令和9年分 給与所得者の扶養控除等(異動)申告書」(国税庁)を加工して作成
05. 扶養範囲内の主婦の年末調整 FAQ
- Q 私、時給制だから年末調整は関係ないよね?
A 時給か月給かに関わらず、条件を満たしていればパートでも年末調整が必要です。 - Q どんな人が年末調整の対象者なの?
A 「扶養控除等(異動)申告書」を会社に提出している・年末時点で会社に在籍している人は、年末調整の対象者となります。 - Q 扶養内パートでも年末調整は必要ですか?
A はい。会社から用紙やWEB入力で年末調整を求められたら、すべて記入して提出しましょう。 - Q なぜパート・アルバイトでも年末調整が必要なの?
A 毎月の給料から所得税が天引きされていなくても、以下の理由などで年末調整が必要とされます。
・会社が「本当に扶養内であるか」を確認するため
・繁忙期にシフトを多く入れた月だけ一時的に給料から所得税が引かれた場合、年末調整で多すぎた税金を返すため
・来年の住民税に正しく反映させるため - Q パートを2つ掛け持ちしています。
A メインとなる会社で年末調整を行います。複数の会社で年末調整を同時に提出することはできません。
扶養範囲内で給与所得以外は無い主婦の場合、確定申告は必要ないことも多いですが、気になる方は税についての相談窓口などを利用してご自身の状況を確認しましょう。
出典 国税庁 No.1900 給与所得者で確定申告が必要な人
(注) 給与の収入金額の合計額から、所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く。)を差し引いた金額が150万円以下で、さらに各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円以下の人は、申告は不要です。
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
出典 国税庁 税についての上手な調べ方
https://www.nta.go.jp/taxes/shiraberu/shirabekata/info.htm
06. 年末調整は年に1度の「税金を見直すタイミング」
夫や妻の年収の変化、子どもの年齢が上がると、控除の要件が変わります。
また制度も変わるため「今の自分の家庭ではどうなのか」を知る機会となります。
年に一度の大掃除と同じく、年末調整のタイミングで家計を見直すきっかけとなるでしょう。
家計相談をご希望の方は、こちらよりご連絡下さい。